Haruhiko Kuroda, el gobernador que dirigió la década de relajación extraordinaria de Japón, califica ahora de excesiva la debilidad del yen, pide 130 por dólar y subidas de tipos hasta el 1,5%. Las redes japonesas respondieron con un 'mira quién habla' colectivo. La mecánica del diferencial de tipos, el carry trade y por qué el yen siguió cediendo incluso después de que el BOJ llegara al 1,00% en junio de 2026.
Al día siguiente de la intervención del 30 de abril, el viceministro Atsushi Mimura insinuó más acción con una sola frase: la Semana Dorada apenas comienza. La campaña acabó sumando un récord de 11,7 billones de yenes. Pero frente al quinto año consecutivo de déficit comercial, una factura petrolera inflada por el conflicto con Irán, un yen débil contra todas las divisas y un carry trade de 40 billones, la intervención solo compra tiempo. Ni la subida de junio al 1,0 % cambió el rumbo.
El 30 de abril, Japón intervino comprando yenes por primera vez en 21 meses. Horas después de que la ministra Satsuki Katayama advirtiera de 'medidas decididas' y el viceministro Atsushi Mimura lanzara una 'última advertencia de evacuación', el dólar cayó unos 5 yenes, de los 160 y pico a 155,50, su mayor caída diaria desde diciembre de 2022. La campaña siguió durante la Semana Dorada y sumó un récord de 11,73 billones de yenes. El yen siguió cayendo igualmente.
Un día después de que el Banco de Japón mantuviera tipos el 28 de abril, el yen marcó un mínimo de 21 meses en 160,67 y el bono a 10 años alcanzó el 2,535 %, su nivel más alto desde 1999. Una divisa que cae y unos rendimientos que suben no deberían ir juntos. Analizamos qué dice esa combinación sobre ir por detrás de la curva, la intervención, el carry trade y una Fed más agresiva, y seguimos la historia hasta la subida de junio al 1,0 % y un yen que siguió debilitándose.
El Banco de Japón mantuvo su tipo de interés al 0,75% el 28 de abril de 2026 por 6-3 votos, con tres disidentes proponiendo subir al 1,0%, el primero bajo el gobernador Ueda. Analizamos la rueda de prensa de Ueda, las sospechas de presión del gobierno Takaichi, la fuerte revisión al alza de las previsiones de inflación, la reacción inmediata del mercado y la divergencia entre evaluaciones nacionales e internacionales.
Tokyo Gas sube su tarifa básica mensual ¥150 ($0.94) desde octubre, el primer aumento desde 1980. Pero en Japón muchos reaccionan diciendo «¿no es lo raro que estuvo 46 años SIN cambios?» Una mirada a cómo Japón se compara con EEUU, Reino Unido y Suecia, qué significan el yen débil y las importaciones de GNL, y por qué esto marca el fin de la era de la deflación japonesa.
La gasolina en Japón alcanzó máximos históricos, el tubo de diálisis se está agotando y las bañeras no pueden enviarse. Con el 95% del crudo proveniente de Oriente Medio, pivotar hacia el mayor productor mundial, EE.UU., parece un Win-Win perfecto. Pero el diseño de refinerías, el tamaño de los petroleros, el cuello de botella del Canal de Panamá y un irónico problema de rendimiento de nafta se interponen. Aquí está por qué la solución obvia no es simple.
El bloqueo del Estrecho de Ormuz ha cortado el suministro de nafta de Japón, obligando a TOTO a detener pedidos de bañeras y a LIXIL a declarar fechas de entrega indefinidas. Aislamiento +40%, pintura +80%, tuberías +20%: los materiales de construcción se disparan. Analizamos la vulnerabilidad estructural de Japón con datos comparativos internacionales.
El ministro de Economía Akazawa fue reprendido por la primera ministra Takaichi y la ministra de Finanzas Katayama por sugerir subidas de tipos del BOJ como opción política en televisión nacional. Explicamos por qué esto cruzó la línea roja de independencia del banco central de Japón.
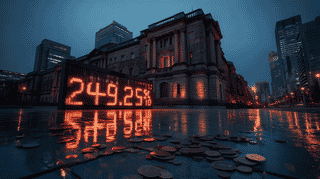
El 13 de abril de 2026, el rendimiento del bono japonés a 10 años se disparó al 2,490%, superando el nivel del 'Shock de la Oficina de Fondos Fiduciarios' de 1998, un máximo de 27 años. El gobernador del BOJ, Ueda, advirtió sobre los riesgos geopolíticos en Oriente Medio.
El ministro de Economía de Japón, Akazawa, calificó la política del BOJ para fortalecer el yen como 'una opción' contra la inflación por la crisis de Irán. Con el USD/JPY cerca de 160 y un 60% de probabilidad de subida de tasas el 28 de abril, explicamos por qué es tan inusual que un ministro opine sobre política cambiaria.
La nueva fábrica de Bandai en Shizuoka aumenta la capacidad de producción un 35% y los descuentos en Gunpla regresan a las tiendas. Pero el caos en días de reposición empuja a algunos minoristas a dejar de vender Gunpla. Cubrimos la prohibición de reventa de Yahoo Auctions, mejoras en disponibilidad internacional y qué significa para los fans.
A tres años del mandato del gobernador Ueda, el BOJ ha subido tipos cuatro veces desde terreno negativo hasta el 0,75%, mientras los rendimientos a largo plazo alcanzan el 2,43%, máximo en 27 años. Analizamos la recomendación del FMI, las expectativas de subida en abril, el impacto en hipotecas e inversión empresarial, y la posición única de Japón como el único país del G7 que sigue endureciendo.
El Informe Sakura del Banco de Japón de abril de 2026 mantuvo sin cambios las evaluaciones económicas en las 9 regiones. Con el estrecho de Ormuz bloqueado, los precios energéticos disparados y el rendimiento de los bonos a 10 años en 2,425% — máximo en 27 años — la atención se centra en la reunión de política monetaria del 27-28 de abril.
El informe del Artículo IV del FMI de abril de 2026 recomienda al BOJ continuar subiendo tipos hacia la neutralidad. Con dos alzas en 2026 y una en 2027 para alcanzar el 1,5%, analizamos el impacto en el yen, los rendimientos JGB, el carry trade y la advertencia sobre recortes del IVA.
La inversión inmobiliaria en Japón alcanzó un récord de $43 mil millones en 2025, con inversores extranjeros representando $16 mil millones. Mientras el yen débil convierte las propiedades de Tokio en gangas globales, los locales quedan excluidos, pero aparecen señales de corrección.
La ministra de Finanzas Satsuki Katayama advierte que el mercado cambiario se ha vuelto 'altamente especulativo' con el yen cayendo a 160 por dólar. Analizamos las fuerzas estructurales detrás de la debilidad del yen y los riesgos del carry trade.
El BOJ publicó un análisis clave el 30 de marzo de 2026 sobre la inflación tendencial usando tres enfoques. Explicamos los nuevos indicadores de IPC sin factores especiales, los comparamos con el PCE de la Fed y el HICP del BCE, y evaluamos si esto señala más subidas de tipos.
El BOJ publicó su 'Resumen de Opiniones' de la reunión de marzo el 30 de marzo. A pesar del alza del petróleo por la crisis iraní, varios miembros del consejo abogaron por continuar las subidas de tipos. Analizamos la trayectoria desde el 0,75% actual, escenarios de subidas aceleradas, comparaciones con la Fed y el BCE, y los riesgos del carry trade en yenes.
El BOJ contempla una subida de tipos en abril ante el shock petrolero de Irán. Con rendimientos a 10 años en máximos de 27 años, fuertes subidas salariales y políticas divergentes de la Fed y el BCE, analizamos el impacto en el yen y los mercados globales.